
Doların Küresel Hâkimiyetine Rakip Hamle! 30’dan Fazla Ülke Euro İçin Sırada!
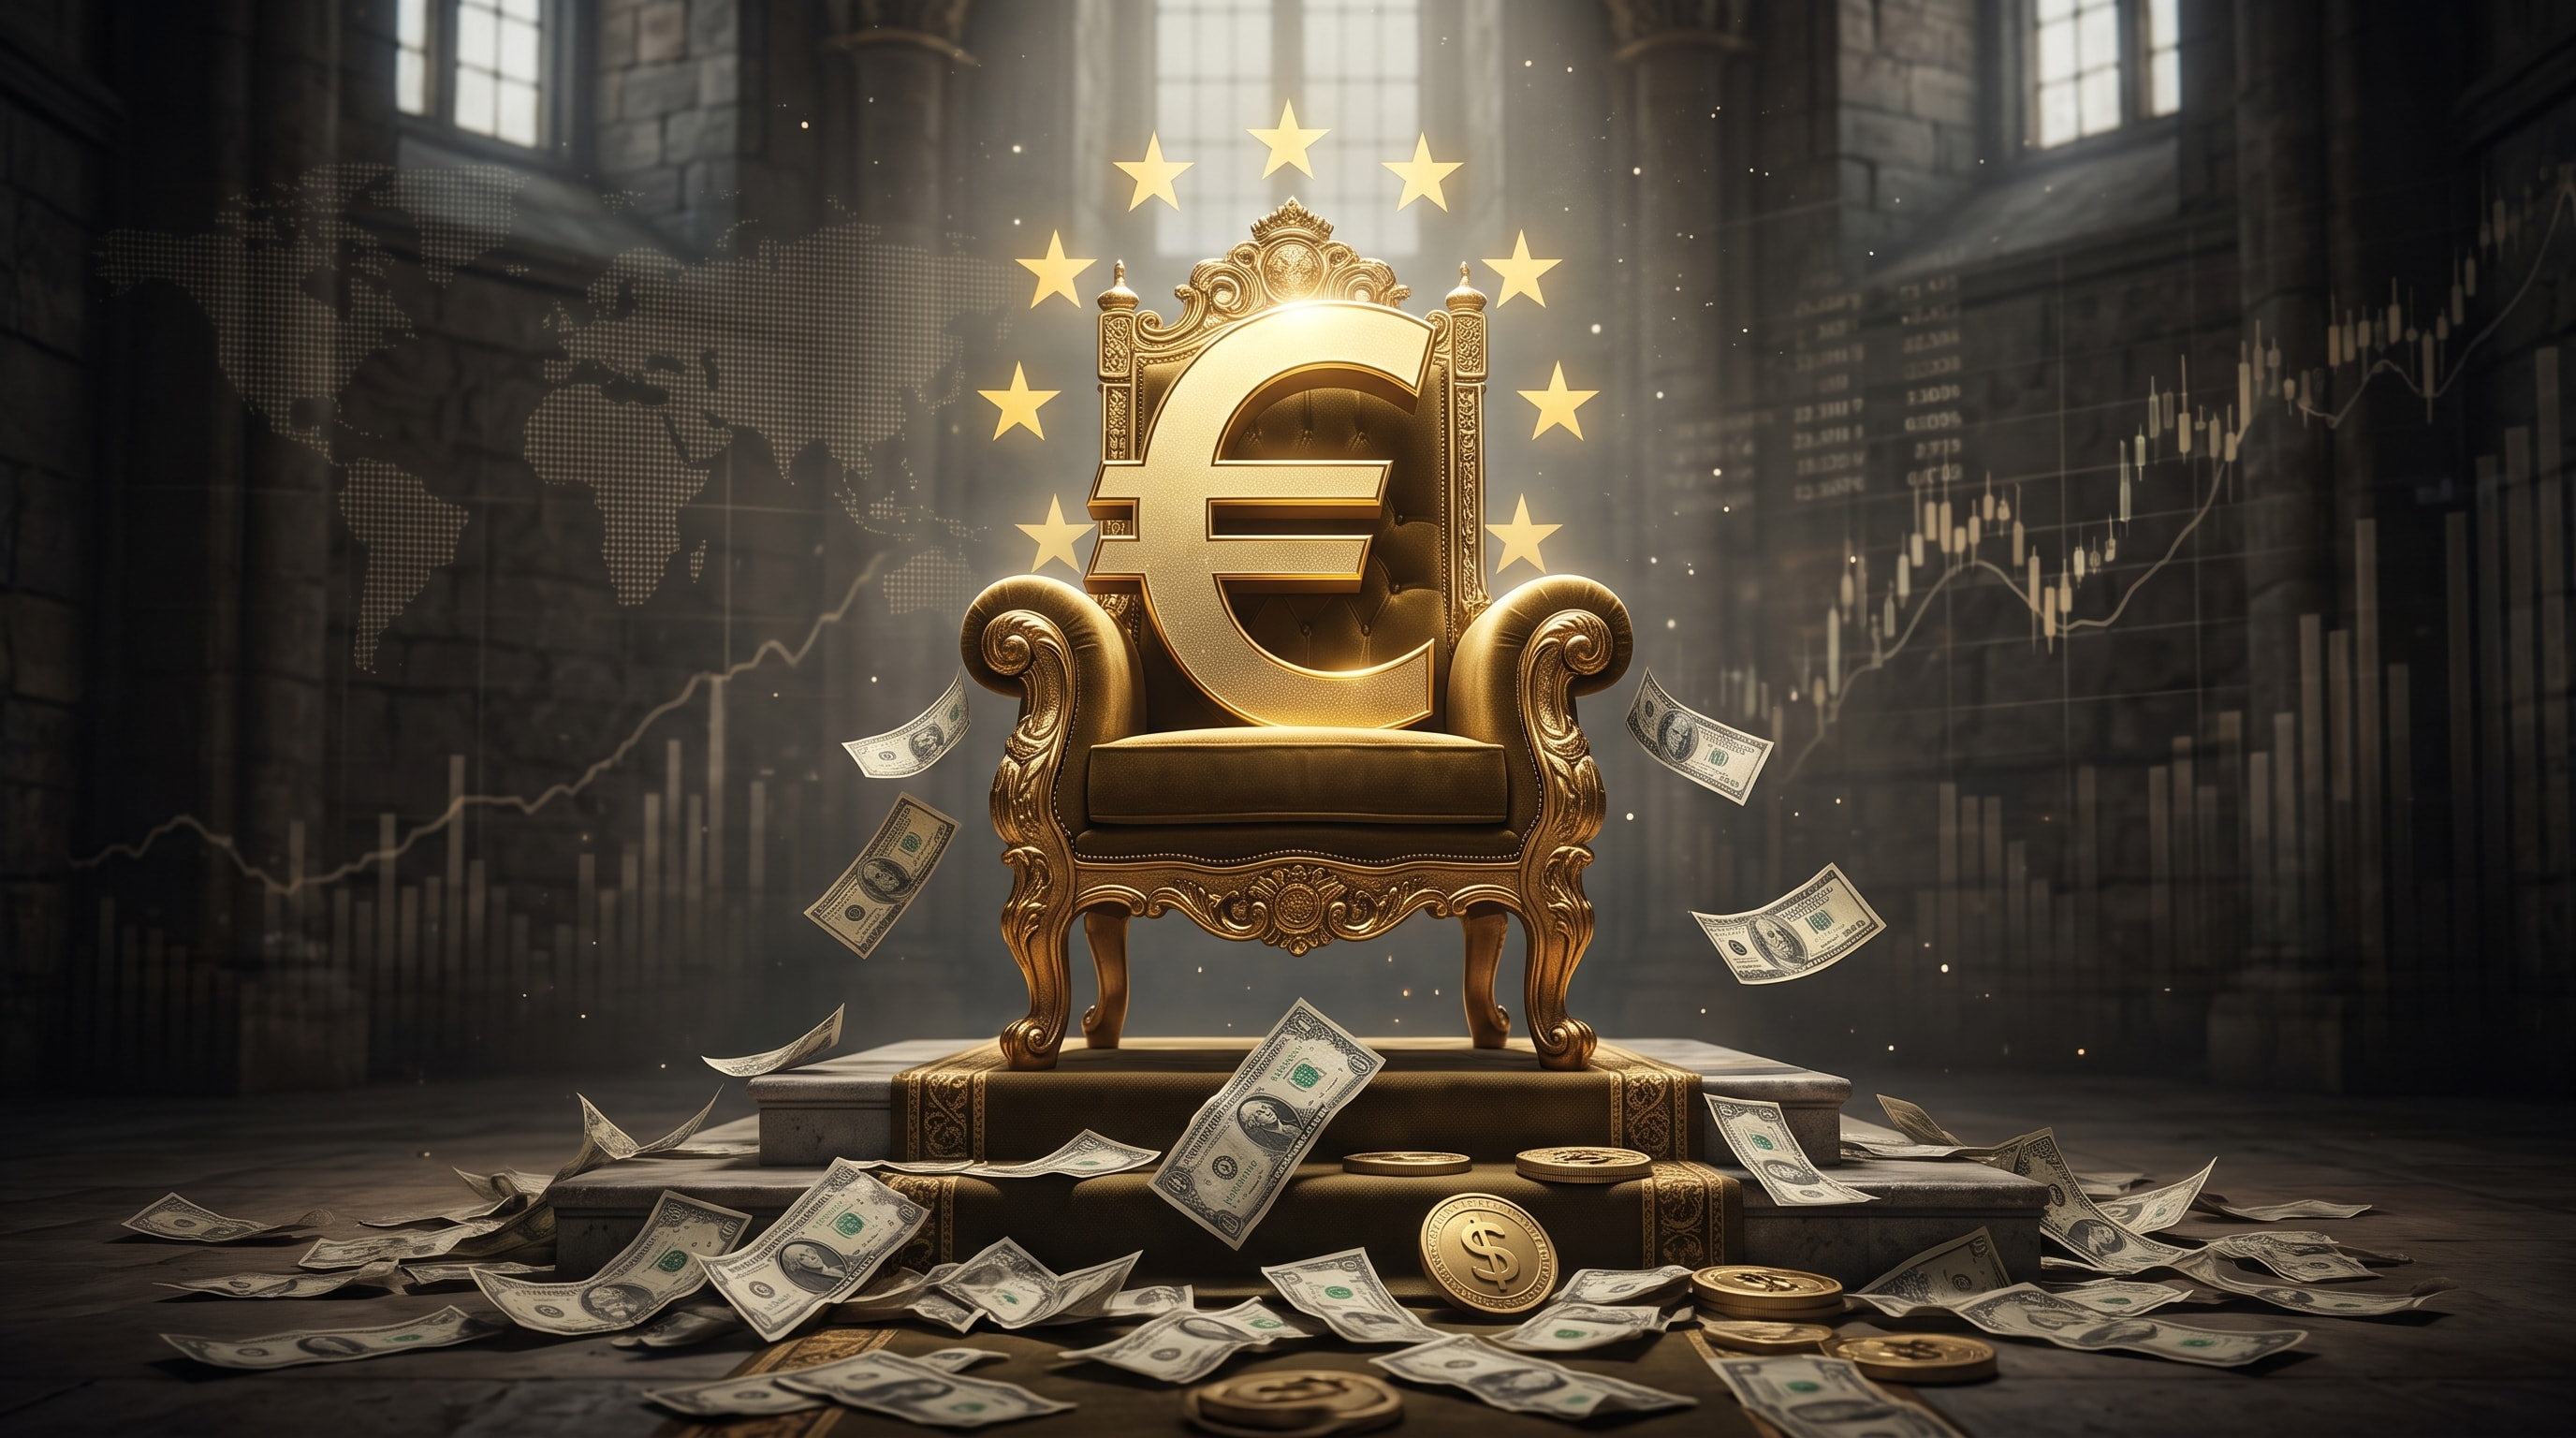
Avrupa Merkez Bankası’nın euroya küresel erişimi genişletmek amacıyla kapsamını artırdığı EUREP mekanizması, son altı ayda 30’dan fazla merkez bankasının ilgisini çekti. Her merkez bankasına 50 milyar euroya kadar finansman limiti sunabilen sistemin, euro tahvillerine talebi desteklemesi ve uluslararası para sisteminde euronun rolünü güçlendirmesi bekleniyor. İşte detaylar...
Avrupa Merkez Bankası (ECB), euronun uluslararası finans sistemindeki kullanım alanını genişletmek amacıyla yürüttüğü çalışmalarda yeni bir aşamaya geçti. Bankanın kapsamını genişlettiği EUREP mekanizması, son altı ay içerisinde 30’dan fazla merkez bankasının ilgisini çekti. ECB Yönetim Kurulu Üyesi Philip Lane, sisteme kabul edilen ilk yabancı merkez bankalarının katılım işlemlerinin ekim ayının başında tamamlandığını açıkladı.
Lane, 21 Ekim’de Çin’in Şanghay kentinde yaptığı konuşmada mekanizmanın işleyişine ve uluslararası finans sistemi açısından taşıdığı öneme ilişkin değerlendirmelerde bulundu. Ancak sisteme ilgi gösteren merkez bankalarının hangileri olduğu ve ülkeler arasındaki dağılımı açıklanmadı. Ayrıca ilgi gösteren 30’dan fazla merkez bankasının tamamının kabul edildiği ya da euro cinsinden borçlanmaya başladığı yönünde bir bilgi paylaşılmadı.
HER MERKEZ BANKASINA 50 MİLYAR EUROYA KADAR FİNANSMAN LİMİTİ
2026 yılında kapsamı genişletilen EUREP, Euro Bölgesi dışında bulunan ve uygunluk şartlarını karşılayan merkez bankalarına, belirli teminatlar karşılığında kısa vadeli euro likiditesi sağlıyor. Mekanizma kapsamında her bir merkez bankası için 50 milyar euroya kadar finansman limiti belirlenebiliyor. Buradaki tutar, sisteme katılan bütün merkez bankalarının ortaklaşa kullanabileceği bir fonu değil, tek bir merkez bankasının erişebileceği en yüksek finansman miktarını ifade ediyor.
Sistemden yararlanmak isteyen merkez bankalarının, euro cinsinden yüksek kaliteli ve belirlenen teminat koşullarına uygun menkul kıymetler göstermesi gerekiyor. Finansman işlemlerinin vadesi bir gün ile bir hafta arasında değişirken ihtiyaç duyulması hâlinde borçlanma yenilenebiliyor. Uygulanacak maliyet ise Avrupa Merkez Bankası’nın temel refinansman faizine eklenen bir marj üzerinden hesaplanıyor.
EUREP, merkez bankalarının sürekli kullanabileceği düşük maliyetli bir kredi kaynağı olarak değil, finansal piyasalarda stres yaşandığı ve mevcut kanalların yeterli likidite sağlayamadığı dönemlerde devreye girecek bir mekanizma olarak tasarlandı. ECB, uygulamayla uluslararası işlemlerde euro kullanımını desteklemeyi ve Euro Bölgesi dışındaki likidite sıkıntılarının Avrupa piyasalarına yansımasını sınırlamayı amaçlıyor.
SİSTEME KABUL İÇİN TEMİNAT VE RİSK ŞARTLARI ARANIYOR
EUREP mekanizmasının kapsamı genişletilmiş olsa da yabancı merkez bankalarının sisteme katılımı belirli uygunluk kriterlerine bağlı bulunuyor. Kara para aklama, terörizmin finansmanı ve uluslararası yaptırımlarla bağlantılı riskler, başvuruların değerlendirilmesinde sınırlamalar oluşturuyor. Başvuru yapan kurumların finansal riskleri azaltmaya yönelik koşulları da yerine getirmesi gerekiyor.
Genişletilen mekanizma, Almanya, Fransa, İtalya, İspanya ve Hollanda merkez bankaları üzerinden yürütülüyor. Sistemin koordinasyonunu ise Avrupa Merkez Bankası üstleniyor. Operasyonel ayrıntıları temmuz ayında belirlenen uygulama kapsamında finansman kullanımının 2026’nın son çeyreğinde başlaması öngörülmüştü.
Philip Lane’in yaptığı son açıklama, sisteme kabul edilen ilk merkez bankalarının katılım işlemlerinin tamamlandığını ortaya koydu. Bununla birlikte EUREP üzerinden bugüne kadar kullanılan toplam finansman miktarına ilişkin herhangi bir rakam paylaşılmadı.
EURO TAHVİLLERİNE TALEP ARTABİLİR
Avrupa Merkez Bankası, EUREP’in merkez bankalarının ellerindeki euro cinsinden tahvilleri ihtiyaç duyduklarında hızlı bir şekilde nakde çevirememe riskini azaltabileceğini değerlendiriyor. Uygun teminatlar karşılığında aynı gün euro likiditesine ulaşılabilmesi, merkez bankalarının rezervlerinde euro cinsinden menkul kıymetlere daha fazla yer ayırmasını teşvik edebilir.
ECB Yönetim Kurulu Üyesi Philip Lane, söz konusu etkinin yalnızca Almanya ve Fransa gibi büyük ekonomilerin tahvilleriyle sınırlı kalmayabileceğine dikkat çekti. Daha düşük işlem hacmine sahip ülkelerin tahvilleri ile Avrupa Birliği’nin ortak borçlanma araçları da likiditeye erişimin kolaylaşmasından fayda sağlayabilir.
Bununla birlikte, EUREP’in tahvil talebini ne ölçüde artıracağı henüz kesinleşmiş değil. Merkez bankalarının risk tercihleri, faiz farkları, rezervlerinin dağılımı ve küresel piyasalardaki koşullar, yatırım kararlarında etkili olmayı sürdürecek. Dolayısıyla mekanizmanın devreye girmesi, euro cinsinden tahvillere yönelik talebin mutlaka ve aynı ölçüde artacağı anlamına gelmiyor.
DÖVİZ TAKASI ANLAŞMALARINDAN FARKLI BİR YAPIYA SAHİP
Philip Lane’in Çin’in Şanghay kentinde yaptığı konuşmanın ana başlıklarından birini, doların ağırlığının tartışıldığı uluslararası para sisteminin geleceği oluşturdu. Lane, merkez bankaları arasında oluşturulan likidite hatlarının ticaretin finansmanı, sınır ötesi krediler ve tahvil piyasalarının istikrarı açısından önemli bir rol üstlendiğini vurguladı.
EUREP, işleyiş bakımından merkez bankaları arasındaki döviz takası anlaşmalarından ayrılıyor. Bu mekanizmada euro cinsinden uygun menkul kıymetlerin teminat olarak gösterilmesi zorunlu tutuluyor. Döviz takası anlaşmalarında ise merkez bankaları kendi para birimlerini karşılıklı olarak değiştirerek birbirlerine likidite sağlayabiliyor.
Avrupa Merkez Bankası, daha geniş bir erişim imkânı sunan EUREP mekanizmasını uygulamaya devam ederken döviz takası anlaşmalarını da sürdürmeyi planlıyor. Böylece euroya erişimin farklı kanallar üzerinden desteklenmesi hedefleniyor.
ECB’ye göre euro likiditesine ulaşmanın kolaylaşması, uluslararası sözleşmelerde ve ödemelerde euronun kullanımını zaman içerisinde artırabilir. Ancak bu gelişme, doların küresel rezervlerdeki, ticaret finansmanındaki ve uluslararası borçlanmadaki ağırlığının kısa sürede ortadan kalkacağı ya da belirgin biçimde gerileyeceği anlamına gelmiyor.
TÜRKİYE’NİN SİSTEME KATILIP KATILMADIĞI AÇIKLANMADI
Avrupa Birliği ile yoğun ticari ilişkilere sahip olan Türkiye’de şirketlerin ihracat gelirleri, ithalat ödemeleri ve bazı borçlanma işlemleri euro üzerinden gerçekleştiriliyor. Bu nedenle euro likiditesine erişimin kolaylaşması, Türkiye’deki şirketlerin söz konusu işlemlerine ilişkin finansman koşullarını zaman içerisinde dolaylı olarak etkileyebilir.
Buna karşın Avrupa Merkez Bankası’nın 21 Ekim tarihli açıklamasında Türkiye Cumhuriyet Merkez Bankası’nın EUREP mekanizmasına başvurduğuna veya sisteme kabul edildiğine ilişkin herhangi bir bilgi yer almadı. Türkiye’nin mekanizmaya katılıp katılmadığı konusunda mevcut açıklamadan hareketle kesin bir sonuca ulaşmak mümkün değil.
EUREP’in kapsamının genişletilmesi, Avrupa Merkez Bankası’nın euronun uluslararası kullanımını destekleme çabalarının önemli adımlarından biri olarak öne çıkıyor. Ancak 30’dan fazla merkez bankasının gösterdiği ilgi, doların küresel konumunun değiştiğini tek başına kanıtlamıyor. Mekanizmanın uluslararası para sistemine etkisi, katılımın kapsamı ve zaman içerisinde gerçekleşecek finansman işlemleriyle daha net ortaya çıkacak.
"Doların Küresel Hâkimiyetine Rakip Hamle! 30’dan Fazla Ülke Euro İçin Sırada!" haberi, 21 Ekim 2026 tarihinde yazılmıştır. 21 Ekim 2026 tarihinde de güncellenmiştir.



YORUM YAZ
Türkçe karakter kullanılmayan ve büyük harflerle yazılmış yorumlar onaylanmamaktadır.